Avvakta Publicerad 12 nov 2026 kl. 07:30 · 14 min läsning
EVO · Large Cap · Sällanköpsvaror

Evolution-aktien: kassakon har tappat farten

Analys av Evolution-aktien med rådet Avvakta och riktkurs 870 kr. Vi går igenom livekasinot, konkurrenterna, återköpen, skatten och riskerna i Asien och Brasilien.

Referenskurs 862,20 kr Stängning 11 nov 2026
Riktkurs 12 mån 870,00 kr Prognos
Kurspotential +0,9 % Till riktkursen
Väntad utdelning 0,00 kr Ingen utdelning väntas
Totalavkastning +0,9 % Kurspotential och utdelning
Mål mot index −6,6 Procentenheter mot OMXSGI
Tidshorisont 12 mån Till 12 nov 2027
Stop-loss Ingen Rådet gäller 12 mån

Riktkurs, utdelning, potential och mål är våra prognoser, inte fakta. Betyget Avvakta betyder att vi tror att aktien hamnar inom ±10 procentenheter från OMX Stockholm GI på 12 månader, utdelningar inräknade. Så sätter vi betyg

Vårt råd

Vi räknar med en totalavkastning på knappt 1 % i Evolution på tolv månader från referenskursen 862,20 kr, ungefär 7 procentenheter mindre än vi väntar oss av börsen. Bolaget tjänar mycket pengar och återköpen gör varje aktie större, men kassakon livekasino har tappat farten och aktien har redan stigit 37 % i år, så vårt råd är Avvakta med riktkurs 870 kr.

Vad som hänt: Omsättningen har stått still sedan 2024. Bara sedan maj har bolaget köpt tillbaka 19 miljoner aktier, och storägaren Kenneth Dart har köpt 12 miljoner i år.

Vad som är intressant: Antalet aktier utanför de två största ägarna har minskat med nästan en fjärdedel i år. Sedan maj har bolaget självt stått för nästan en fjärdedel av handeln på Nasdaq Stockholm.

Det som skaver: Livekasino har inte vuxit på två år, medan konkurrenter som Playtech växer. Europa backar och Brasilien har förbjudit nätspel. Återköpen går fortare än kassaflödet, och det mesta av nettokassan motsvaras av skatteskulder.

Vår tes: Konkurrensen i livekasino hårdnar, så vi räknar med att live står still och är försiktigare än analytikerna. Återköpen ger aktien stöd, eftersom kassaflödet vid dagens kurs räcker till att köpa tillbaka drygt 7 % av bolaget om året. Men vi vill inte betala mer än 11 gånger nästa års rörelseresultat (EV/EBIT) för ett bolag vars kassako knappt växer. För att slå börsen krävs bättre fart i verksamheten eller ett lägre pris.

Bolaget

Evolution gör de kasinospel som spelbolagen visar på sina sajter och i sina appar. Bolaget sänder livekasino från egna studior, med riktiga croupierer vid roulette, blackjack och gameshower. Det säljer också digitala spel, så kallade RNG-spel, främst slots under märken som NetEnt, Red Tiger, Big Time Gaming och Nolimit City. Livekasino stod för 84 % av omsättningen i tredje kvartalet och RNG för 16 % (delårsrapporten).

Spelbolagen betalar en andel av vad de tjänar på spelen, plus en fast avgift för bord som är reserverade för dem. Evolution hade omkring 870 kunder 2025. Den största stod för 12 % av omsättningen och de fem största för 39 %, ned från 46 % året innan (årsredovisningen 2025).

Livekasino kräver folk. Bolaget hade 23 408 anställda den 30 september, motsvarande 17 020 heltidstjänster (delårsrapporten), och öppnade sin 27:e studio i tredje kvartalet (rapportsamtalet).

Jens von Bahr och Fredrik Österberg grundade bolaget 2006. Aktien noterades på First North 2015 och flyttade till Nasdaq Stockholm 2017. Köpen av NetEnt 2020, Big Time Gaming 2021 och Nolimit City 2022 byggde upp RNG-verksamheten. I somras avbröts köpet av amerikanska Galaxy Gaming, vilket kostade cirka 6,5 miljoner euro.

Vd är Martin Carlesund, i koncernen sedan 2015. Finanschefen Joakim Andersson kom i februari 2025, och medgrundaren Jens von Bahr är ordförande (ledningen, stämman).

Tillväxten har stannat av
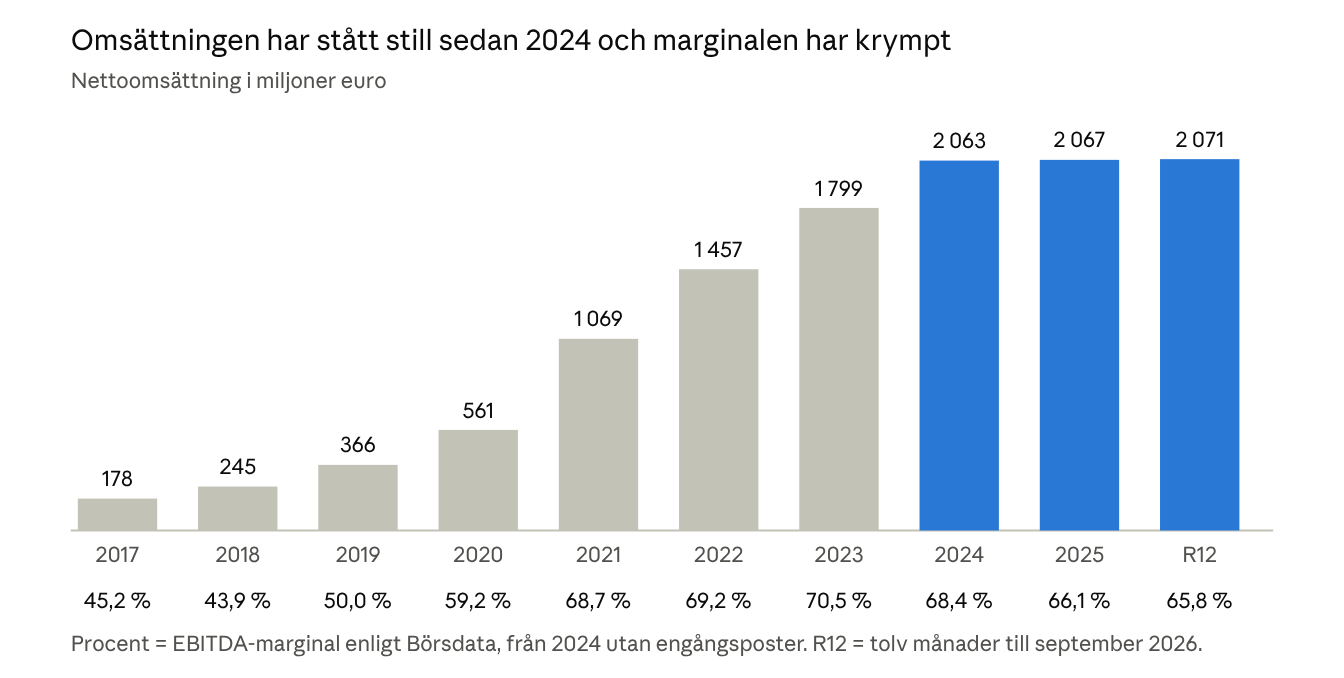
Stapeldiagram över Evolutions omsättning, från 178 miljoner euro 2017 till 2 071 miljoner de senaste tolv månaderna. Omsättningen har stått still sedan 2024, och EBITDA-marginalen har fallit från 70,5 % 2023 till 65,8 %.
Källa: Börsdata och Evolutions rapporter.

Evolution växte snabbt fram till 2024 och har sedan stått still. Omsättningen de senaste tolv månaderna är 0,4 % högre än 2024, och marginalen har fallit.

Det tredje kvartalet var bättre. Omsättningen steg 3,7 % till 526,1 miljoner euro, den första ökningen mot året innan sedan andra kvartalet 2025. Livekasino växte 2,6 % och RNG 10,1 % (delårsrapporten).

Tillväxten kommer från de mindre regionerna. Asien och Europa står för 70 % av omsättningen och backade tillsammans 1,5 %.

Region, efter spelarens IP-adress Tredje kvartalet 2026, MEUR Andel Mot samma kvartal 2025
Asien 192,1 36,5 % +1,6 %
Europa 173,7 33,0 % −4,7 %
Nordamerika 84,3 16,0 % +13,6 %
Latinamerika 49,0 9,3 % +23,1 %
Afrika och övriga 27,1 5,2 % +23,7 %

På rapportsamtalet sa Carlesund att bolaget borde göra bättre i Europa. Han ställde också själv frågan om cyberbrotten i Asien är lösta, och svarade nej (rapportsamtalet).

Den justerade EBITDA-marginalen var 65,8 % i kvartalet, mot 66,4 % ett år tidigare. Ledningen håller fast vid målet på cirka 66 % för helåret, i nivå med 2025. Det blir inte gratis: antalet anställda ökade 8 %, omsättningen 3,7 %.

Rörelseresultatet behöver rensas. De senaste tolv månaderna var det 1 232 miljoner euro. Där ingår en intäkt på 51,7 miljoner från en sänkt skuld för tilläggsköpeskilling och kostnader på 12,1 miljoner för den brittiska förlikningen och Galaxy Gaming. Utan dem blir det 1 192 miljoner, och det är den siffran vi använder.

Kassakon har tappat farten

Livekasino är Evolutions kassako och står för 85 % av omsättningen. De senaste tolv månaderna var omsättningen i live 1 754 miljoner euro, 1,2 % lägre än 2024. RNG växte 10,5 % under samma tid, så all tillväxt sedan 2024 kommer därifrån. Tredje kvartalet bröt mönstret med +2,6 %, efter −3,1 % och −3,6 % de två kvartalen innan (delårsrapporten, årsredovisningen 2025).

Det starkaste argumentet för en vändning är spelarna. Enligt DNB Carnegies egen mätning var antalet spelare per dag hittills i tredje kvartalet 23,6 % högre än ett år tidigare, och banken bedömde att marknadens förväntan på 4–5 % tillväxt i live under tredje och fjärde kvartalet var försiktig (Placera). Det blev 2,6 % i tredje kvartalet. Spelarna blev alltså många fler, men intäkterna ökade betydligt mindre, och det tyder på att varje spelare i snitt gav mindre än året innan. Vi utgår från intäkterna. Börjar de följa spelarna i fjärde kvartalet har vi varit för försiktiga med live.

Marknaden har inte stått still. Enligt H2GC nästan fördubblas den globala livekasinomarknaden till 2030 (Playtechs presentation). Evolutions mål är att växa minst i takt med marknaden i varje region. I oktober sa Carlesund att det finns mer att göra där, till exempel i Europa (rapportsamtalet). I april sa han att prispressen från konkurrenter alltid finns där (rapportsamtalet i april).

Playtech är det enda noterade bolaget med jämförbara siffror.

Första halvåret 2026 mot 2025 Evolution Playtech
Livekasino −3,3 % +8 %
Reglerade marknader +8,1 % (live och RNG) +12 % (live)

Källa: Evolutions delårsrapporter och Playtechs halvårsrapport.

Playtech är mycket mindre, så procenten väger lätt. Men bolaget växer där Evolution vill växa. I USA ökade Playtechs live med cirka 25 %, och under halvåret tog det live till fler delstater hos FanDuel, DraftKings och Bet365. Playtech fick också EGR:s pris som årets livekasinoleverantör 2026. Det gör oss lite mindre säkra på de höga inträdeshinder som DNB Carnegie pekar på.

Pragmatic Play är onoterat och redovisar inga siffror. Bolaget har öppnat studior i Serbien och Colombia (Pragmatic Play) och beslutade i juni att fasa ut sportspel och bingo för att satsa på bland annat live (Casino News Daily). I Sverige står Pragmatic enligt Bettingbladets uppskattning för 12,5 % av live, mot 77 % för Evolution (Bettingbladet). Evolution har alltså fortfarande ett stort försprång.

Bilden är inte entydig. Light & Wonder gav upp live 2025 (iGB), och i år köpte Evolution en konkurrents studio i Argentina. Evolutions intäkter från reglerade marknader steg 8,9 % under årets nio första månader, medan intäkterna från övriga marknader föll 6,7 %. Där väger cyberbrotten i Asien tungt, och det går inte att se hur mycket som är konkurrens.

Vår bedömning är att konkurrensen i live hårdnar. I basfallet räknar vi med att live står i stort sett still 2027 och att tillväxten kommer från RNG. Det är försiktigare än analytikerna, som i oktober räknade med 5 % tillväxt för koncernen. Vi sätter därför också en något lägre multipel än dagens.

Kassaflödet är starkt, men lägre än det ser ut

Evolution gör om det mesta av vinsten till pengar. Men de senaste tolv månaderna har kassaflödet fått hjälp på två sätt: bolaget har betalat mindre skatt än det har kostnadsfört, och kunderna har börjat betala fortare.

Rullande tolv månader till september 2026 MEUR
Kassaflöde från den löpande verksamheten 1 302
Investeringar och leasing −159
Fritt kassaflöde 1 143
Skattekostnad utöver betald skatt −94
Bidrag från rörelsekapitalet −33
Kassaflöde vi räknar med framåt 1 016

Bolaget betalade 94 miljoner euro i skatt, mot en skattekostnad på 188 miljoner. Rensat för det och för rörelsekapitalet hamnar vi på cirka 1 miljard euro om året, drygt 7 % av börsvärdet. Förfallna obligationer på 105 miljoner räknar vi inte som kassaflöde, men de ingår i Börsdatas mått på 1 235 miljoner (delårsrapporten, egna beräkningar).

Vem köper aktierna?

Antalet utestående aktier har minskat med 9,5 % sedan årsskiftet. Räknar vi bort de två största ägarna är minskningen 23,6 %, från 129,0 till 98,6 miljoner aktier.
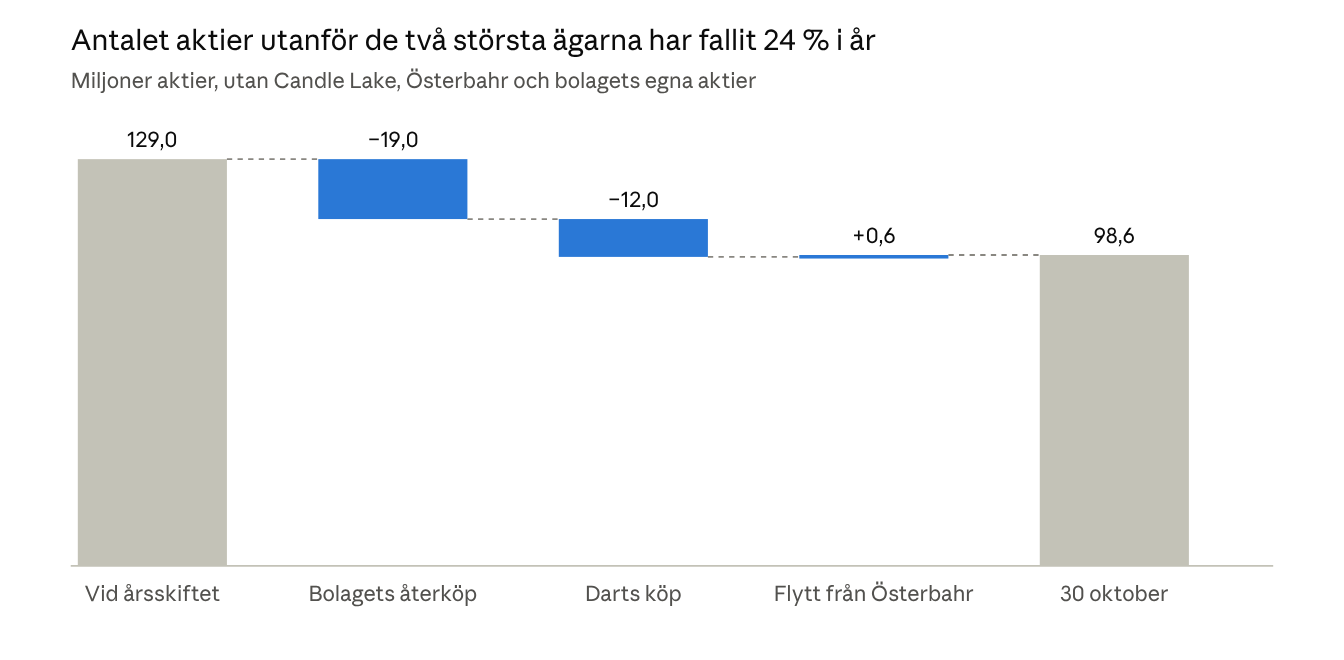
Diagram över aktierna utanför de två största ägarna: 129,0 miljoner vid årsskiftet, minus 19,0 miljoner genom bolagets återköp och 12,0 miljoner genom Darts köp, plus 0,6 miljoner flyttade från Österbahr, ger 98,6 miljoner den 30 oktober.
Källa: årsredovisningen 2025, återköpsrapporten 2 november och Evolutions ägarlista. Egna beräkningar. Aktieantalet är från 30 oktober och Candle Lakes innehav från 15 september. Flytten från Österbahr var en intern överföring.

Bolaget och Dart gör olika saker med aktierna. När bolaget köper dras aktierna in, och varje kvarvarande aktie får en större del av vinsten. När Dart köper byter aktierna bara ägare.

Återköpen syns redan i vinsten per aktie. I tredje kvartalet föll nettovinsten 3,6 %, men vinsten per aktie steg 4,6 %. Bolaget köpte 19,0 miljoner aktier mellan 19 maj och 30 oktober, vilket motsvarar 23,5 % av handeln på Nasdaq Stockholm under perioden (återköpsrapporten, Börsdata). Det är nära taket, eftersom bolaget får köpa högst 25 % av dagsvolymen (rapportsamtalet i juli). Till och med september betalade det i snitt 66,6 euro per aktie. Kursen är i dag 78,0 euro, så hittills har det varit bra affärer.

Dart köpte omkring 12 miljoner aktier i år och passerade 30 % i juli, vilket utlöste budplikt. Budet på 695 kr låg under börskursen, styrelsen avrådde och bara 0,06 % av aktierna lämnades in (Placera). Hans bolag Candle Lake äger nu 33,2 % av de utestående aktierna, och närstående bolag har dessutom swappar på 4,0 miljoner aktier. Candle Lake kallar innehavet en långsiktig finansiell investering (budet) och sitter inte med i valberedningen inför stämman i april.

Någon måste ha sålt. Capital Group var tredje största ägare vid årsskiftet med 16,2 miljoner aktier (årsredovisningen 2025), men hade 5,7 miljoner den 30 september (ägarlistan). Närstående till ordföranden har sålt aktier för cirka 137 miljoner kronor i år, i maj och augusti. Det senaste större köpet från ledningen är Carlesunds 100 000 aktier för cirka 67 miljoner kronor i juni 2025 (insynslistan). Grundarnas Österbahr Ventures äger 12,1 %, och 13,5 miljoner av aktierna pantsattes i februari. Den 5 november låg de rapporterade korta positionerna på 4,37 % (FI).

Takten måste ned

Till och med oktober hade bolaget använt ungefär 1,28 av de 2 miljarder euro som är avsatta. Det är mer än ett års kassaflöde på drygt fem månader, och kassan föll från 1 154 till 656 miljoner euro bara under tredje kvartalet. Finanschefen sa på rapportsamtalet att köpen fortsätter under fjärde och första kvartalet men i något lägre takt, anpassat till kassaflödet. Carlesund vill helst klara det utan lån. I oktober köpte bolaget omkring 94 000 aktier om dagen, mot 176 000 dessförinnan, och första veckan i november omkring 83 000 (återköpsrapporten).

Nettokassan är dessutom mindre än den ser ut. Den var 547 miljoner euro den 30 september efter leasing. Men skatteskulderna var 411 miljoner större än skattefordringarna, och tilläggsköpeskillingarna står bokförda till omkring 54 miljoner. Då blir det cirka 80 miljoner kvar.

Skatteposterna är stora eftersom bolagen på Malta betalar 35 % i skatt och får tillbaka 6/7 när de delar ut pengar. Till det kommer den globala minimiskatten. Moderbolagets skatteskuld har vuxit från 129 miljoner euro i slutet av 2024 till 241 miljoner i slutet av 2025 och 325 miljoner den 30 september. Det stämmer med vad bolaget har kostnadsfört för minimiskatten, så vår tolkning är att den ännu inte är betald (årsredovisningen 2025, delårsrapporten). Bolaget har inte sagt när pengarna går ut, men skatten ska betalas efter Skatteverkets beslut (skatteförfarandelagen). De här pengarna räknar vi inte som aktieägarnas.

Vad analytikerna säger

Analytikerna är oense. Av de tolv analyshus vi har hittat har tre köp, sju ett neutralt råd och två undervikt. Riktkurserna går från 645 till 1 000 kr, och medianen är 815 kr, alltså under dagens kurs.

Analyshus Råd Riktkurs Senast ändrad
DNB Carnegie Köp 1 000 kr 16 oktober
ABG Sundal Collier Köp 950 kr 7 oktober
Kepler Cheuvreux Köp 925 kr 2 november
BNP Paribas Neutral 890 kr 26 oktober
Pareto Securities Behåll 820 kr 26 oktober
Citi Neutral 820 kr 13 oktober, upprepad 23 oktober
UBS Neutral 810 kr 2 oktober
Morgan Stanley Jämvikt 780 kr 27 oktober
Jefferies Behåll 780 kr 9 november
Berenberg Behåll 700 kr 27 oktober
Barclays Undervikt 685 kr 2 oktober
JP Morgan Undervikt 645 kr 26 oktober

Källa: Finwire via MarketScreener. Rapporten kom 23 oktober, så DNB Carnegie, ABG Sundal Collier, UBS och Barclays är från före rapporten.

DNB Carnegie är mest positiv. Efter ett besök i Atlantic City ser banken en vändpunkt, räknar med 9 % högre omsättning 2027 mot 5 % i konsensus och pekar på skalfördelar och höga inträdeshinder i USA. Vi håller med om att USA är den tydligaste möjligheten, men Nordamerika är 16 % av omsättningen. Växer regionen med 14 % lyfter det koncernen med drygt två procentenheter, så resten måste komma från annat håll.

Citi är mer försiktig. Banken tror att studion i Brasilien kan vara stängd även under första kvartalet 2027 och sänkte efter rapporten prognoserna för 2027 med 0,9 % för omsättningen och 1,3 % för EBITDA.

Närmast vårt resonemang ligger Pareto, som sänkte till Behåll den 9 oktober. Pareto skriver att aktiens uppgång delvis har drivits av återköp och högre värdering och att det krävs bättre siffror för att kursen ska fortsätta upp. Så ser vi det också.

Med 870 kr hamnar vi bland de neutrala husen och under de tre som har köp. Vi är försiktigare än konsensus på tillväxten men räknar med att återköpen fortsätter även efter nuvarande program. Vi har bara läst referat av analyserna och vet inte vad husen själva antar om det.

Scenarier

Kursen om 12 månader i tre scenarier. Scenarierna är prognoser och visar hur känslig riktkursen är för antagandena.

Mörkt scenario 770,00 kr −10,7 % mot referenskursen

Förbudet i Brasilien består, Asien försämras och Europa fortsätter ned. Konkurrenterna tar mer av live, Nordamerika väger inte upp det, och marginalen faller eftersom personal och studior inte går att dra ned lika snabbt.

Bas scenario 870,00 kr +0,9 % mot referenskursen

Asien och Europa ligger kvar ungefär där de är i dag, och live står i stort sett still. Nordamerika och RNG växer, men det mesta av intäkterna från Brasilien försvinner. Omsättningen 2027 blir 2,4 % högre än de senaste tolv månaderna.

Ljust scenario 970,00 kr +12,5 % mot referenskursen

USA växer snabbare, problemen i Asien minskar och Brasilien öppnar igen eller ersätts av andra marknader. Live börjar växa igen och marginalen återhämtar sig.

Värdering och antaganden

Vid 862,20 kr betalar du 11,9 gånger det rensade rörelseresultatet, när nettoskatten och tilläggsköpeskillingarna är avräknade. P/E är 14,1. Dyrt är det inte, men rean från februari är över. När bokslutet kom i februari låg EV/EBIT på 7,5 enligt Börsdata. Medianen de senaste tio kvartalen är 9,4, och i dag ligger talet på cirka 11 räknat på Börsdatas sätt.

Mått Värde Underlag
Kurs 862,20 kr Stängning 11 november, 78,02 euro vid EUR/SEK 11,051 (Riksbanken)
Börsvärde 14 223 MEUR 182,3 miljoner utestående aktier den 30 september
Nettokassa 547 MEUR Kassa 656 minus leasingskulder 109
Skatteskuld netto 411 MEUR Skatteskulder 1 036 minus skattefordringar 625
Tilläggsköpeskillingar 54 MEUR Egen uppskattning
EV 14 141 MEUR Börsvärde minus nettokassa, plus skatt och tilläggsköpeskillingar
EV/EBIT 11,9 Rensat rörelseresultat 1 192 MEUR
P/E 14,1 Rensad nettovinst cirka 1 012 MEUR. På rapporterad vinst 13,5

I basfallet sätter vi EV/EBIT till 11 i oktober 2027, räknat på rörelseresultatet 2027. Det är något under dagens nivå. Så länge live inte växer vill vi inte betala mer, och medianen motsvarar cirka 10 på vårt mått. Rörelseresultatet 2027 blir 1 198 miljoner euro, efter avskrivningar på 180 miljoner, ungefär som i dag.

Från balansräkning till riktkurs MEUR
Nettokassa efter leasing och nettoskatt, 30 september 2026 136
Kassaflöde oktober 2026–oktober 2027 +1 100
Återköp under samma period −1 250
Tilläggsköpeskillingar −54
Nettoställning oktober 2027 −68
Rörelsevärde, 1 198 × 11 13 178
Eget kapital 13 110
Aktier oktober 2027, miljoner 166,1
Värde per aktie 78,9 euro
Riktkurs vid EUR/SEK 11,051 870 kr

Riktkursen blir högre än dagens kurs trots den lägre multipeln, eftersom den gäller om ett år. Till oktober 2027 räknar vi med att bolaget tjänar cirka 1,1 miljarder euro och lägger 1,25 miljarder på återköp, så att antalet aktier minskar med cirka 9 %. Varje aktie får då en större del av rörelsevärdet. Räknat som i den första tabellen, alltså på rörelseresultatet de senaste tolv månaderna och antalet aktier den 30 september, motsvarar 870 kr cirka 12 gånger.

Kassaflödet är tretton månader med 1 016 miljoner om året, och vi räknar inte med några förvärv. Cirka 150 miljoner av återköpen gjordes redan i oktober. Resten, 1 100 miljoner, antar vi sker till 78 euro i snitt. Det är mer än de 675 miljoner som återstod av programmet den 6 november. Styrelsen beslutade den 8 november att de får användas före stämman i april (pressmeddelandet), så vi utgår från ett nytt beslut efter stämman. Vi räknar inte med någon utdelning, eftersom styrelsen frångick utdelningspolicyn för 2025 och inte har sagt något om utdelning för 2026 (bolaget).

Mörkt Bas Ljust
Omsättning 2027, MEUR 2 000 2 120 2 250
EBITDA-marginal 62,5 % 65,0 % 66,5 %
Rörelseresultat 2027, MEUR 1 070 1 198 1 316
Kassaflöde oktober 2026–oktober 2027, MEUR 1 000 1 100 1 220
Återköp under samma period, MEUR 1 150 1 250 1 250
Aktier oktober 2027, miljoner 167,4 166,1 166,1
Nettoställning, MEUR −68 −68 +52
Kurs vid EV/EBIT 11 770 kr 870 kr 970 kr
Mot 862,20 kr −10,7 % +0,9 % +12,5 %

Kursen kan bli lägre än 770 kr, eftersom en svagare verksamhet ofta också ger en lägre multipel. Vid EV/EBIT 10 i det mörka scenariot blir kursen cirka 700 kr, och vid 9 cirka 630 kr.

Vad krävs för Köp?

Köp kräver att vi väntar oss minst tio procentenheter mer än börsen, som vi antar ger 7,5 %. Det betyder +17,5 %, och från dagens kurs ett värde på ungefär 1 010 kr. Det är cirka 12,8 gånger rörelseresultatet i basfallet.

EV/EBIT i basfallet Kurs Mot 862,20 kr Betyg
10,0 790 kr −8,4 % Sälj
10,5 830 kr −3,7 % Sälj
11,0 870 kr +0,9 % Avvakta
11,5 910 kr +5,5 % Avvakta
12,0 950 kr +10,2 % Avvakta
12,5 990 kr +14,8 % Avvakta
13,0 1 030 kr +19,5 % Köp

Med oförändrad riktkurs blir aktien köpvärd vid ungefär 740 kr, och över cirka 892 kr blir det Sälj. Vi blir också mer positiva om tillväxten breddas utanför Nordamerika och RNG med marginalen intakt, eller om läget i Asien och Brasilien klarnar.

Risker

  • Asien. Regionen är 36,5 % av omsättningen. Cyberbrotten, bland annat kapade videoströmmar, är inte lösta, och Carlesund räknar med fortsatta svängningar (NEXT.io, rapportsamtalet).
  • Konkurrens. Playtech och Pragmatic Play bygger ut i live. Fortsätter det kan Evolution få sänka priset eller tappa andelar hos de största kunderna. De fem största står för 39 % av omsättningen.
  • Europa. Regionen föll 4,7 % i tredje kvartalet. Faller Asien och Europa samtidigt räcker inte de mindre regionerna till.
  • Reglering. Ungefär hälften av omsättningen kommer från marknader som inte är lokalt reglerade enligt bolagets egen definition. Det behöver inte betyda att spelet är olagligt, men på rapportsamtalet ville Carlesund inte säga hur mycket som kommer från förbjudna marknader. I juli betalade Evolution 4,75 miljoner pund i en förlikning med brittiska Gambling Commission, efter att spelen hittats på sex olicensierade sajter via två operatörer. Myndigheten skrev att bristerna var så allvarliga att den övervägde att dra in licensen tillfälligt, men också att Evolution agerade snabbt och att senare tester inte visade några nya problem (Gambling Commission).
  • Black Cube. Konkurrenten Playtech anlitade underrättelsefirman Black Cube för att granska om spelen fanns på förbjudna marknader, och Evolution driver en förtalsprocess i USA (Sharecast, Evolution). I september blev en äldre rapport från Spectrum Gaming offentlig, som Evolution själv beställt. Enligt iGB visade den att spelen gick att nå på flera förbjudna marknader och att kontrollerna behövde bli bättre, men också att Evolution inte medvetet tillät spel där och att delar av anklagelserna saknade stöd. Det här är partsuppgifter i en pågående tvist, inget myndighetsbeslut.
  • Brasilien. Den provisoriska åtgärden från 25 september förbjöd nätspel, och Evolution stängde studion 5 oktober. Åtgärden gäller direkt men faller om kongressen inte godkänner den. Den 11 november hade kongressen ännu inte tillsatt utskottet som ska behandla den (kongressen), och fristen kan enligt BNLData löpa till 4 mars 2027. Högsta domstolen prövar också åtgärden. De flesta ändringsförslagen vill behålla sportspelet men begränsa reklam och nätkasino, som är Evolutions marknad. Enligt bolaget står Brasilien för klart mindre än hälften av Latinamerika, alltså under 5 % av koncernen. På frågan om intäkterna går till noll svarade Carlesund bara att landet inte är avspärrat. Vårt basfall räknar med att det mesta försvinner.
  • Återköpen. En lägre takt betyder att en stor köpare försvinner. Och ju högre kurs, desto färre aktier får bolaget för pengarna.
  • Skatten. När skatten betalas minskar kassan, och tidpunkten kan påverka återköpen. Höjs skatten får vi räkna om.
  • Ägarna. Darts andel växer så länge bolaget köper från andra, och hans intressen behöver inte vara desamma som småspararnas. Enligt EFN ger ett så stort ägande ofta kontroll i praktiken. Grundarnas pantsättning kan bli en risk vid stora kursfall, men villkoren är inte kända.
  • Kostnader. Personal och studior går inte att ta bort över en natt om intäkterna faller.
  • Valutan. Evolution redovisar i euro och aktien handlas i kronor. En procents förändring i EUR/SEK flyttar riktkursen cirka 9 kr.

Säljskäl som utlöser omprövning

  • Rörelseresultatet utan engångsposter är under 270 miljoner euro i ett kvartal. I tredje kvartalet var det 302 miljoner.
  • Omsättningen i livekasino faller mot samma kvartal året innan två kvartal i rad.
  • Intäkterna från spelare i Asien är under 170 miljoner euro i ett kvartal. I tredje kvartalet var de 192 miljoner.
  • Evolution förlorar en licens, eller får den tillfälligt indragen, på Malta, i Storbritannien eller i en viktig amerikansk delstat.
  • Bolaget lånar till återköpen.
  • Candle Lake lägger ett nytt bud.

Det vi följer i varje rapport: tillväxten per region, marginalen, kassaflödet efter betald skatt, moderbolagets skatteskuld, antalet aktier och takten i återköpen. Nästa rapport kommer 4 februari 2027.

Inträffar något av detta, eller går aktien 20 procentenheter sämre än OMX Stockholm GI sedan publiceringen, publicerar vi en uppföljning inom 7 dagar. Rådet gäller ändå 12 månader och avgörs i facit. Uppföljningen publiceras som en omprövning under Efter publiceringen.

Analysen har ingen stop-loss.

Uppföljning

Vi följer upp rådet efter 30 dagar, 3, 6 och 12 månader och redovisar totalavkastningen mot OMX Stockholm GI, även när det har gått dåligt. Efter 12 månader avgörs rådet. Ett nytt betyg eller en ny riktkurs blir en ny analys. Mätpunkter, omprövningar och kommentarer publiceras med datum under Efter publiceringen.

Mätpunkt Datum Aktien OMXSGI Mot index
30 dagar 11 dec 2026 – – –
3 mån 12 feb 2027 – – –
6 mån 12 maj 2027 – – –
12 mån 12 nov 2027 – – –

Jäv och innehav

Ingen på Börsbloggen ska kunna tjäna pengar på att läsarna agerar på analysen. Innehaven gäller när analysen färdigställdes.

Magiska Pengar AB, som ger ut Börsbloggen

Inget innehav i Evolution.

Skribenten Josef Darmark, inklusive närstående

Inget innehav i Evolution.

Granskaren Carl Henriksson, inklusive närstående

40 aktier i Evolution.

Övriga intressekonflikter

Inga kända.

Karenstid. Arbetet med analysen påbörjades 6 nov 2026. Från dess gör varken skribenten, granskaren eller Magiska Pengar AB några affärer i aktien förrän handelsdagen efter publiceringen, 13 nov 2026.

Analysen har inte visats för bolaget före publiceringen. Magiska Pengar AB har inget uppdrag från bolaget och får ingen ersättning för analysen.

Om rekommendationen

Framtagen av
Magiska Pengar AB, org.nr 559154-2815, som ger ut Börsbloggen.
Skribent
Josef Darmark, Analytiker
Granskare
Carl Henriksson, Analytiker
Arbetet påbörjades
6 nov 2026
Färdigställd
12 nov 2026 kl. 00:27
Först publicerad
12 nov 2026 kl. 07:30
Kurser
Referenskursen är stängningskursen 11 nov 2026. Andra kurser i analysen avser samma stängning om inget annat anges.
Betyget
Avvakta betyder att vi tror att aktien hamnar inom ±10 procentenheter från OMX Stockholm GI på 12 månader, utdelningar inräknade. Alla betyg förklaras under Metod.
Tidshorisont
12 månader, till 12 nov 2027.
Tidigare råd om bolaget
Inget. Det här är vårt första råd om bolaget.
Uppdateringar
Uppföljning efter 30 dagar, 3, 6 och 12 månader, och inom 7 dagar om ett säljskäl inträffar. En ny bedömning publiceras som en ny analys. Allt som publiceras efter analysen står med datum under Efter publiceringen.
Värdering
Metod och antaganden står under Värdering och antaganden och känsligheten under Scenarier.
Källor
Börsdata (export 6 november 2026), Nasdaq Nordic (kurser), Evolutions delårsrapporter januari–mars, januari–juni och januari–september 2026, Evolutions årsredovisning för 2025, Evolutions rapportsamtal i april, juli och oktober 2026, Evolutions pressmeddelanden om återköpsprogrammet, återköpen och utdelningen, Evolutions stämma 24 april 2026, Evolutions ägarlista och insynslista, Evolutions uppgifter om ledningen och valberedningen, Evolutions pressmeddelande om Playtech, Candle Lakes bud och styrelsens uttalande om budet, Playtechs halvårsrapport och presentation 2026, Pragmatic Play, Gambling Commission, Brasiliens kongress, Finansinspektionens blankningsregister, Skatteförfarandelagen, Riksbanken, Finwire via MarketScreener, Bettingbladet, Placera, EFN, Casino News Daily, iGB, Sharecast, NEXT.io, BNLData

Våra rekommendationer de 12 månaderna före analysen

Varje råd gäller i 12 månader från publiceringsdagen. Hur det har gått syns i facit.

Publicerad Bolag Betyg Kurs vid råd Riktkurs Skribent
26 okt 2026 CombinedX Avvakta 25,30 kr 28,50 kr Carl Henriksson
15 okt 2026 Guldbrev Holding AB Köp 16,60 kr 20,00 kr Josef Darmark
// EFTER PUBLICERINGEN

Efter publiceringen

Analysen ovan är låst och ändras aldrig. Här publicerar vi mätpunkter, omprövningar och kommentarer med datum, i den ordning de kom. En omprövning är den uppföljning vi lovar inom 7 dagar när ett säljskäl inträffar eller aktien går 20 procentenheter sämre än OMX Stockholm GI. En kommentar är en kort notering, till exempel efter en rapport. Inget inlägg ändrar betyg eller riktkurs. En ny bedömning blir en ny analys.

Inga inlägg än. Den första mätpunkten är 11 dec 2026.

Analysen och inläggen är allmän information och inte personlig investeringsrådgivning. Aktier kan falla i värde, och du kan förlora hela det belopp du investerar. Historisk avkastning är ingen garanti för framtida avkastning. Läs om betygen och hur vi följer upp och om jäv och egna affärer.