KöpPublicerad 15 okt 2026 kl. 07:30 · 6 min läsning
GULD · First North · Sällanköpsvaror
Guldbrev: aktien är billig även om guldvinsten krymper
Guldbrev köper begagnat guld från privatpersoner via post. Omsättningen har vuxit med i snitt 50 procent per år sedan 2021, ungefär hälften genom ett högre guldpris och hälften genom större volym, och rörelseresultatet har stigit från knappt 4 miljoner kronor 2022 till 109 miljoner de senaste tolv månaderna. Vid referenskursen 16,60 kronor värderas rörelsen till 2,7 gånger rörelseresultatet efter avdrag för nettokassan. Den låga värderingen tyder på oro för hur mycket av vinsten som blir kvar om guldpriset faller, och i andra kvartalet minskade volymen. Vi räknar med ett rörelseresultat på 75 miljoner kronor 2027 och bedömer att aktien är värd omkring 20 kronor. Huvudrisken är att vinsten faller mer än vi räknar med. Rapporten den 20 oktober ger nästa viktiga besked.
Läs hela sammanfattningenVisa mindre
Skribent: Josef Darmark, AnalytikerGranskare: Carl Henriksson, AnalytikerFramtagen av Magiska Pengar ABFärdigställd 14 okt 2026 kl. 21:12
Referenskurs16,60 krStängning 14 okt 2026
Riktkurs 12 mån20,00 krPrognos
Kurspotential+20,5 %Till riktkursen
Väntad utdelning2,50 krPrognos, per aktie
Totalavkastning+35,5 %Kurspotential och utdelning
Mål mot index+28,0Procentenheter mot OMXSGI
Tidshorisont12 månTill 15 okt 2027
Stop-lossIngenRådet gäller 12 mån
Riktkurs, utdelning, potential och mål är våra prognoser, inte fakta. Betyget Köp betyder att vi tror att aktien slår OMX Stockholm GI med minst 10 procentenheter på 12 månader, utdelningar inräknade. Så sätter vi betyg
Vårt råd
Vi räknar med en totalavkastning på cirka 36 % i Guldbrev på tolv månader från referenskursen 16,60 kr, eftersom börsen värderar rörelsen i ett skuldfritt och mycket lönsamt bolag till under tre gånger rörelseresultatet och vi tror att en stor del av vinsten består även om guldpriset faller. Den största risken är att ett lägre guldpris pressar vinsten mer än vi räknar med, men aktien är billig även om rörelseresultatet blir 31 % lägre än de senaste tolv månaderna, och vi bedömer att möjligheten väger tyngre än risken: vårt råd är Köp med riktkurs 20 kr.
Bolaget
Guldbrev köper guld och smycken av privatpersoner via post och säljer metallen vidare till ett raffinaderi. Kunden beställer ett kostnadsfritt kuvert på nätet, skickar in sina föremål med försäkrad frakt och får ett prisförslag samma dag som de kommer fram. Godtar kunden förslaget betalas pengarna ut direkt eller inom ett dygn, och annars har kunden fem dagars fri returrätt. Värderingen, nedsmältningen och försäljningen sköts av externa partner. Guldet lagras i 30 dagar, som lagen om handel med begagnade varor kräver i Sverige, innan det säljs vidare och smälts ner. Redan 2011 inledde bolaget ett samarbete med raffinaderiet K.A. Rasmussen i Hamar (prospektet).
Marknader: Sverige, Norge (Gullbrev.no) och Finland (Kultapiste.fi) är kärnmarknaderna. Under 2025 kom 66 % av omsättningen från Sverige, 30 % från Norge och 4 % från Finland. Tyskland (Goldbrief) började sälja 2025 och var i andra kvartalet 2026 bolagets tredje största marknad, efter att omsättningen där fördubblats från första kvartalet. Bolaget har också ett dotterbolag i Nederländerna (Goudbrief), som inte sålde något 2025 (årsredovisningen 2025).
Organisation: Nio anställda enligt halvårsrapporten 2026, vilket ger cirka 55 MSEK i omsättning per anställd. Försäljningen sker digitalt och mycket av arbetet görs av partner, så verksamheten kan växa utan att personalstyrkan behöver öka i samma takt.
Historik: Guldbrev AB grundades 2009. Enligt bolaget växte omsättningen organiskt med i snitt 50,5 % per år 2021–2025. Ungefär hälften av det förklaras av ett högre guldpris, se Siffrorna nedan.
Notering: Aktien handlas på First North sedan den 14 oktober 2025 under kortnamnet GULD. Noteringskursen var 20 kr. De gamla ägarna sålde hälften av aktierna för cirka 210 MSEK, och bolaget tog inte in några nya pengar (pressmeddelande).
Ägare: Den 30 september 2026 ägde Gapyel Au AB 35,4 % och Stureparken Invest AB 13,4 % av aktierna (bolagets ägarlista). Styrelseordföranden Gustaf Kellner och ledamoten Peter Gullander kontrollerar 46,4 % var av Gapyel AB, som genom ett förvaltningsuppdrag kontrollerar 96 % av rösterna i Gapyel Au AB (prospektet). Stureparken är enligt insynsregistret knutet till ledamoten Magnus Johansson. Sedan april 2026 får de båda bolagen sälja 30 % av sina aktier, medan resten är låst till oktober 2028, med sedvanliga undantag. Registret visar inga affärer under 2026.
Ledning och styrelse: Robert Nyberg är vd och Gustaf Kellner styrelseordförande. Övriga ledamöter är Peter Gullander, Christina Källenfors och Magnus Johansson. Årsstämman den 23 april 2026 omvalde hela styrelsen. Robert Nyberg har arbetat i koncernen sedan 2019 och varit vd sedan 2021. Enligt prospektet består ledningen bara av honom.
Kritik: Bolaget har fått över hundra anmälningar till Konsumentverket och ARN, främst om prisuppgifter, värderingar och villkor (Realtid, sept 2025). I juni 2026 gick Sveriges Radio igenom 68 anmälningar till Konsumentverket från 2020–2025. I ungefär var tredje fall beskrev kunden ett lågt första bud som höjdes efter protester. Vd:n svarade att de flesta kunder är nöjda, att priserna står på hemsidan och att bolaget arbetar för att göra informationen tydligare (Sveriges Radio). KO stämde bolaget för marknadsföringen, men i maj 2025 fick Guldbrev i huvudsak rätt i Patent- och marknadsöverdomstolen. Kvar står ett förbud mot bristande avsändarangivelse, som enligt Dagens PS gäller webbplatsen guldpriset.nu, och förbud mot vissa påståenden om prisgarantier och om att tjänsten är gratis (domstolens sammanfattning, Dagens PS). Konsumentverket sa i samband med noteringen att myndigheten inte inleder nya tillsynsärenden så länge klagomålen gäller sådant som domstolarna redan prövat (TT via Realtid). I Norge berättade TV 2 i november 2025 om en kund som först erbjöds 9 622 norska kronor och sedan 21 333, efter att en antikaffär bjudit mer (TV 2). Vi har inte hittat motsvarande fall i Finland eller Tyskland.
Siffrorna
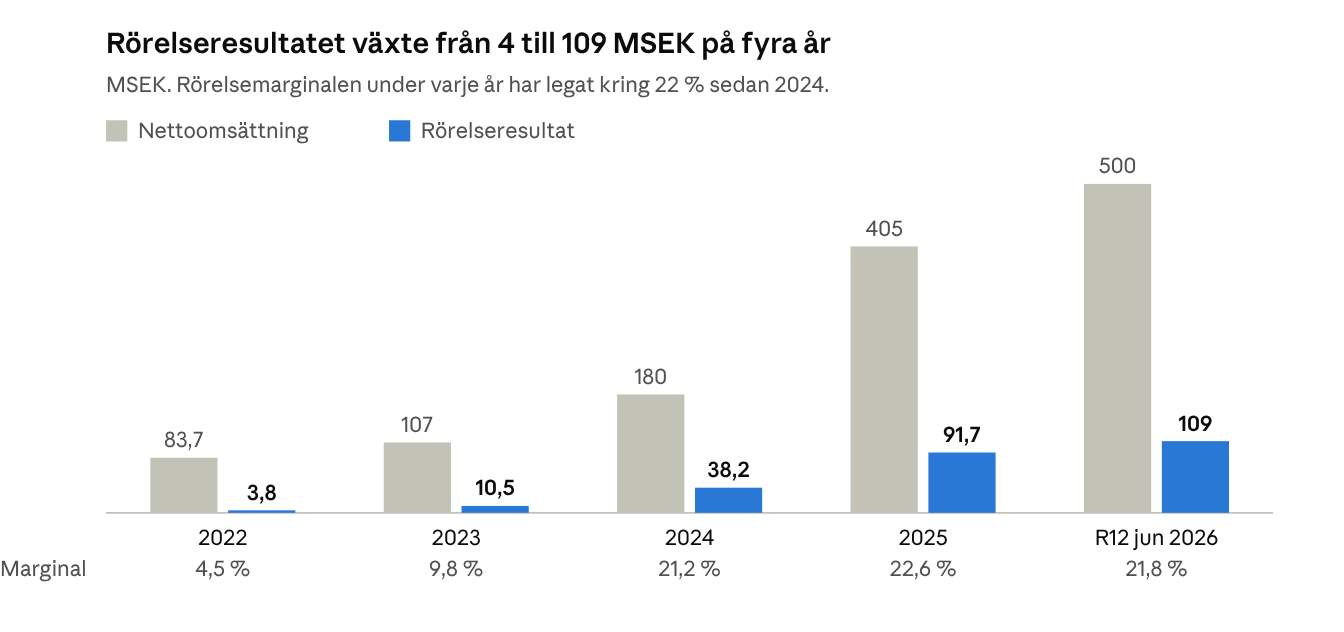
Källa: Börsdata och Guldbrevs rapporter. Helår 2022–2025 och rullande tolv månader till juni 2026.
Guldbrev har vuxit genom fler kunder och ett högre guldpris, och lönsamheten har förbättrats kraftigt. Rörelsemarginalen steg från 4,5 % 2022 till 22,6 % 2025, och sedan 2024 har den legat kring 22 %. Under 2025 ökade omsättningen med 109 % i Sverige och 176 % i Norge. De nya marknaderna har betytt lite hittills, och Tyskland sålde för 1,7 MSEK hela året (årsredovisningen 2025).
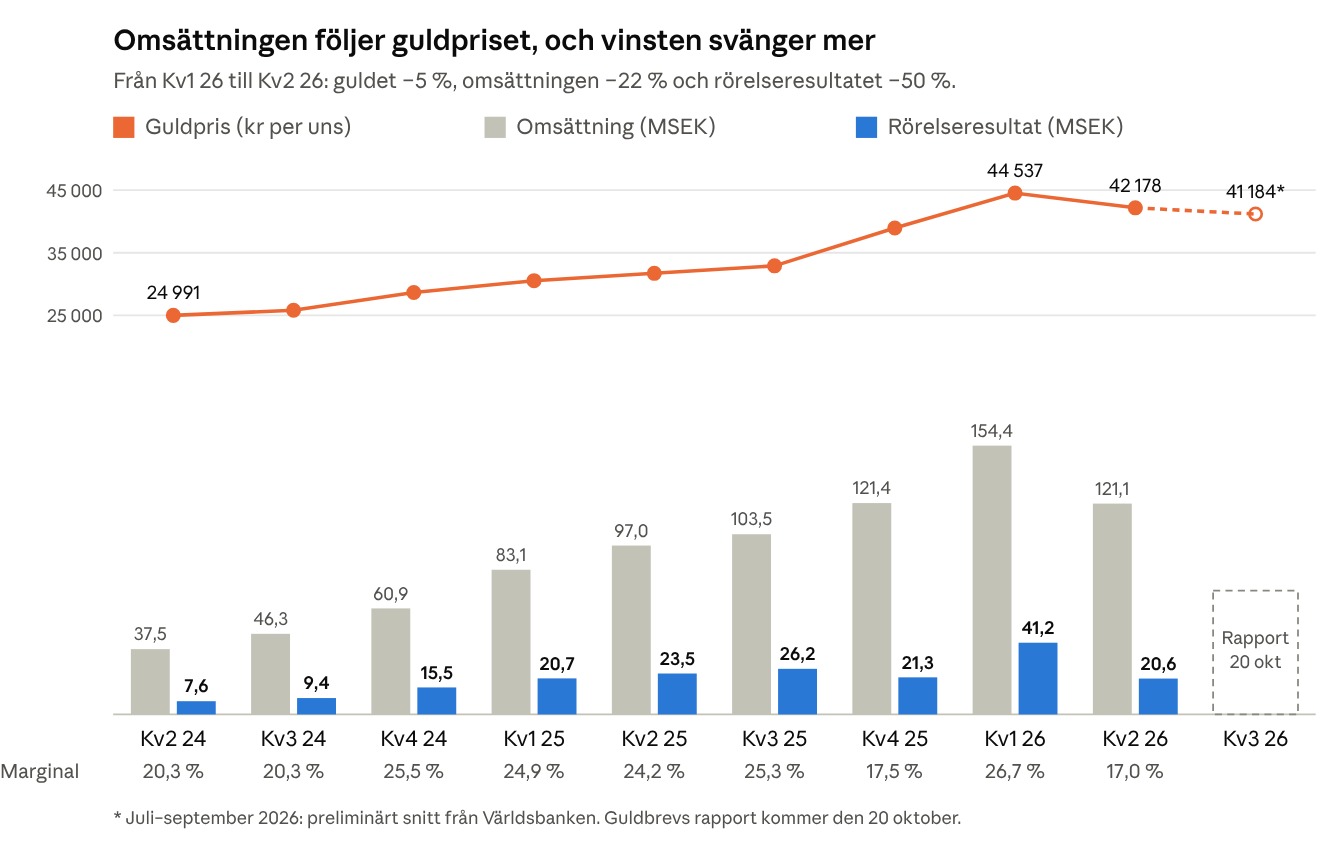
Ungefär hälften av tillväxten kommer från guldpriset. Mellan 2021 och 2025 steg guldpriset i kronor med drygt 21 % per år, så volymen, alltså mängden guld, växte med cirka 24 % per år. Men volymtillväxten har bromsat in kraftigt. Jämfört med samma kvartal året innan växte volymen med cirka 75 % i tredje kvartalet 2025, 46 % i fjärde kvartalet och 27 % i första kvartalet 2026. I andra kvartalet minskade den med cirka 6 %. Vi räknar volymen som omsättningen delat med guldpriset i kronor, med Världsbankens guldpris och Riksbankens dollarkurs, så uppdelningen är ungefärlig (Världsbanken, Riksbanken).
Första kvartalet 2026 gav 41,2 MSEK i rörelseresultat (20,7), men i andra kvartalet sjönk det till 20,6 MSEK (23,5) trots att omsättningen fortsatte att växa.
Vinsten blir pengar. Kassaflödet från den löpande verksamheten var 86,7 MSEK 2025, jämfört med ett rörelseresultat på 91,7 MSEK och en nettovinst på 70,8 MSEK. Bolaget betalade dock bara 5,4 MSEK i skatt, mot en redovisad skattekostnad på 21,2 MSEK. Skillnaden lyfte kassaflödet 2025, och skatten betalas i stället senare. Den 30 juni 2026 var skatteskulden 29,3 MSEK (halvårsrapporten 2026).
Kärnfrågan: hur mycket av vinsten är guldpris?
Rörelseresultatet gick från 3,8 MSEK 2022 till 109 MSEK de senaste tolv månaderna, samtidigt som guldet nådde rekordnivåer. Den låga värderingen visar att börsen tvivlar på att vinsten håller om guldet blir billigare. Vi delar oron, men tror att bolaget kan behålla en stor del av vinsten även med ett lägre guldpris.
Källor: World Gold Council (LBMA PM) omräknat med Riksbankens USD/SEK, juli–september 2026 preliminärt från Världsbanken, och Guldbrevs kvartalsrapporter. Guldbrevs tredje kvartal 2026 är ännu inte rapporterat.
Under de senaste kvartalen har rörelsemarginalen legat mellan 17 och 27 %. Den påverkas både av marknadsläget och av hur mycket bolaget lägger på marknadsföring, och rapporterna räcker inte för att skilja de två åt. Under 2025 belastades resultatet också av kostnader för noteringen, sammanlagt 4,9 MSEK.
Guldpriset påverkar bolaget på tre sätt:
Mer betalt för samma mängd guld. Varje gram är värt mer i kronor. Om skillnaden mellan inköps- och försäljningspriset består, stiger bruttovinsten per kund.
Fler som vill sälja. Höga priser och rubriker får fler att leta fram gamla smycken.
Bättre utväxling på annonseringen. När många vill sälja ger marknadsföringen fler kunder för samma pengar. När intresset svalnar blir varje ny kund dyrare.
Andra kvartalet 2026 visar hur en nedgång ser ut. Guldet föll den 24 juni under 4 000 dollar per uns för första gången sedan november 2025 (Placera). Omsättningen steg 25 % mot året innan, men guldet i kronor steg 33 %, så volymen minskade. Enligt vd:n sjönk mängden guld per kund, kundanskaffningen blev dyrare och efterfrågan svalnade. Rörelsemarginalen föll till 17,0 % (24,2 %). Bolaget förklarar det dels med marknadsläget, dels med att det fortsatte att satsa på marknadsföring och prioriterade kundvolym före marginal (rapportkommentaren).
Marginalen pressades från två håll. Posten Råvaror och förnödenheter, som främst är kostnaden för inlöst guld, steg till 55 % av omsättningen (53 %). Övriga externa kostnader ökade till 29,1 MSEK (17,4). Vi bedömer att marknadsföring är en stor del av den posten, men bolaget redovisar ingen fullständig uppdelning.
Det som talar för att en del av vinsten består:
Fler kunder: Bolaget fick fler kunder på alla kärnmarknader även i andra kvartalet. Volymen minskade ändå, eftersom varje kund skickade in mindre guld.
Tyskland: Omsättningen där fördubblades i ett kvartal då guldpriset föll tillbaka. Det sker från en låg nivå och kostar marknadsföring.
Guldpriset är fortfarande högt: I tredje kvartalet 2026 kostade guldet i snitt cirka 41 000 kr per uns, 25 % mer än ett år tidigare men 8 % under toppen i första kvartalet. Det är priset i kronor som räknas för Guldbrev, och i Norge och euroländerna priset i deras valutor.
Rörlig marknadsföring: Marknadsföringen är en av de största kostnaderna, och enligt bolaget anpassas budgeten efter guldpriset (prospektet). Om efterfrågan förblir svag kan bolaget alltså skydda marginalen genom att dra ner.
Kapitallätt: Verksamheten kräver lite kapital, så det mesta av vinsten kan delas ut. Bolagets mått på rörelsekapitalet, 2,3 MSEK den 30 juni, är dock lågt delvis för att skatteskulden på 29,3 MSEK räknas av.
Rapporten för tredje kvartalet kommer den 20 oktober och blir det första riktiga testet, eftersom den visar ett helt kvartal efter guldprisfallet i juni (bolagets kalender). Det finns ingen oberoende konsensus att jämföra med, eftersom bara Redeye bevakar bolaget. Vi jämför i stället med tredje kvartalet 2025, då rörelseresultatet var 26,2 MSEK och marginalen 25,3 %, och med andra kvartalet 2026, då det var 20,6 MSEK. Gränsen i våra säljskäl, 15 MSEK, ligger 43 % under fjolårets nivå och 27 % under andra kvartalet. Vi följer särskilt volymen, marginalen och kostnaden för att få in nya kunder. Vi publicerar före rapporten och försöker inte tajma den. Kursen har fallit från omkring 20 kr i somras till 16,60 kr, men det säger inte hur mycket av en svag rapport som redan är inräknat. Vad som får oss att ompröva rådet står i förväg bland säljskälen.
Scenarier
Kursen om 12 månader i tre scenarier. Scenarierna är prognoser och visar hur känslig riktkursen är för antagandena.
Mörkt scenario11,70 kr−29,5 % mot referenskursen
Guldet faller till cirka 33 000 kr per uns, ungefär 3 300 dollar och samma nivå som i tredje kvartalet 2025. Då växte volymen kraftigt, men ett fallande pris ger färre säljare och mindre guld per kund. Vi räknar med 15 % lägre volym än de senaste tolv månaderna och en rörelsemarginal på 11 %, eftersom marknadsföringen och den större organisationen inte kan dras ner lika snabbt. Rörelseresultatet 2027 blir då 40 MSEK, i nivå med 2024. Med samma multipel, EV/EBIT 5, blir kursen 11,70 kr, och utdelningen våren 2027 blir cirka 2,00 kr.
Bas scenario20,00 kr+20,5 % mot referenskursen
Guldet ligger kvar kring 40 000 kr per uns, ungefär 4 000 dollar, och volymen stannar på nivån från andra kvartalet 2026 med lite tillväxt i Tyskland. Omsättningen blir cirka 470 MSEK och rörelsemarginalen 16 %, så rörelseresultatet 2027 blir 75 MSEK. Aktien värderas till EV/EBIT 5, och utdelningen våren 2027 blir cirka 2,50 kr.
Ljust scenario30,70 kr+84,9 % mot referenskursen
Guldet stiger till cirka 50 000 kr per uns, ungefär 5 000 dollar, och volymen växer igen, bland annat i Tyskland. Omsättningen blir cirka 660 MSEK och rörelsemarginalen 18 %, så rörelseresultatet 2027 blir 120 MSEK. Med samma multipel, EV/EBIT 5, blir kursen 30,70 kr, och utdelningen våren 2027 blir cirka 2,90 kr.
Värdering och antaganden
Vid kursen 16,60 kr värderas rörelsen till 2,7 gånger rörelseresultatet de senaste tolv månaderna, efter avdrag för nettokassan. Före avskrivningar på goodwill blir det 2,6 gånger. Börsvärdet motsvarar 4,1 gånger nettovinsten. Det är låga tal, men de bygger på en period med högt guldpris och stark vinst.
Som jämförelse värderas Stockholmsbörsen till ungefär 18 gånger vinsten (Swedbank, april 2026). Bland de 15 småbolag som Redeye gick igenom i mars 2026 är medianen EV/EBIT 15,1 räknat på 2025 års resultat (Redeye, mars 2026, s. 14). Vi känner inte till något noterat nordiskt bolag med samma affär.
Den närmaste jämförelsen är brittiska Ramsdens, som amerikanska FirstCash håller på att köpa. Ramsdens köper guld av privatpersoner men har också pantbelåning, valutaväxling och smyckesbutiker. Budet värderar bolaget till cirka 229 MGBP. Aktieägarna har godkänt det, men den brittiska konkurrensmyndigheten och domstolen ska också ge klartecken (budet, stämman). Det motsvarar ungefär 7 gånger den vinst före skatt på 32–35 MGBP som Ramsdens väntar för räkenskapsåret till september 2026 (Ramsdens, oktober 2026). Guldbrevs börsvärde motsvarar 3,2 gånger vinsten före skatt de senaste tolv månaderna, cirka 110 MSEK utan engångsvinsten. Även Ramsdens vinst kommer från ett år med rekordhögt guldpris, och volymen inköpt guld har minskat sedan toppen i februari och mars. Ramsdens bredare verksamhet motiverar en högre värdering, men enligt vår bedömning knappast en dubbelt så hög.
Jämförelserna ger bara en bakgrund, eftersom bolagen, tidpunkterna och resultatperioderna skiljer sig åt. Vår värdering bygger på hur stor vinst vi tror att Guldbrev kan behålla.
Mått
Värde
Underlag
Kurs
16,60 kr
Stängning 14 oktober 2026 (Börsdata)
Börsvärde
349 MSEK
20 997 150 aktier
Nettokassa
49,4 MSEK
30 juni 2026, inga räntebärande lån
EV
299 MSEK
Börsvärde minus nettokassa
EV/EBIT
2,7
Rörelseresultat 109,2 MSEK, rullande 12 mån till juni 2026
EV/EBITA
2,6
Rörelseresultat före goodwillavskrivningar, 116,7 MSEK
P/E
4,1
Nettovinst 85,4 MSEK, eller 4,07 kr per aktie, rullande 12 mån
Direktavkastning
12,2 %
Utdelningen för 2025, 2,02 kr per aktie, utbetald i april 2026
Resultat- och balansposterna kommer från halvårsrapporten 2026 och utdelningen från stämmobeslutet. Guldbrev redovisar enligt K3, så hyresavtal ligger inte som skuld i balansräkningen. För ett bolag med nio anställda spelar det liten roll.
Engångspost: Nettovinsten innehåller en engångsvinst på 3,9 MSEK före skatt från första kvartalet 2026, då bolaget sålde en andel i en bostadsförening som köpts året innan. Den ligger bland finansiella poster, så rörelseresultatet påverkas inte.
Goodwill: Rörelseresultatet räknas efter avskrivning på goodwill med 7,5 MSEK per år enligt K3.
Utdelning och återköp: Bolaget har som mål att dela ut 60–80 % av nettovinsten. Ett syntetiskt återköpsprogram på högst cirka 40 MSEK, eller 10 % av aktierna, började den 16 juli 2026 och löper till december. Det är Pareto som köper aktierna, och en senare bolagsstämma kan besluta att lösa in dem. Till och med september hade Pareto köpt 582 105 aktier, 2,8 % av alla, för i snitt 18,64 kr eller cirka 10,9 MSEK (villkoren, utfallet i september).
Takt i andra kvartalet: Fyra kvartal med andra kvartalets rörelseresultat ger 82 MSEK per år och EV/EBIT 3,6. Bolaget kallar andra kvartalet säsongsmässigt svagare, men det syns inte tydligt i siffrorna. Under 2025 var rörelseresultatet högre i andra kvartalet än i första. Vi räknar därför inte med någon säsongseffekt.
Bevakning: Redeye skriver analyser om Guldbrev men är också bolagets Certified Adviser och var finansiell rådgivare vid noteringen. Den kopplingen bör vägas in när man läser deras analyser. Redeyes senaste värdering är 31 kr per aktie (15 juli 2026, Redeye). Vår riktkurs är lägre, eftersom vi räknar med ett tydligt lägre rörelseresultat än de senaste tolv månadernas.
Så räknar vi fram riktkursen
Basfallet ger en riktkurs på 20 kr om 12 månader. Då räknar vi med att rörelseresultatet 2027 blir 75 MSEK, 31 % lägre än de senaste tolv månaderna.
Basfallet i siffror: Guldet ligger kvar kring 40 000 kr per uns, ungefär snittet de senaste tolv månaderna. Volymen stannar på nivån från andra kvartalet 2026, med lite tillväxt i Tyskland, och omsättningen blir cirka 470 MSEK, 6 % lägre än de senaste tolv månaderna. Med en rörelsemarginal på 16 %, strax under andra kvartalets 17,0 %, blir rörelseresultatet 75 MSEK, knappt 19 MSEK per kvartal.
Kurs om 12 månader: Rörelseresultatet 2027 gånger fem, plus en nettokassa på 45 MSEK, delat på 21,0 miljoner aktier: (75 × 5 + 45) / 21 = 20 kr. Multipeln avser rörelseresultatet 2027. I oktober 2027 blickar börsen redan mot 2028, så riktkursen förutsätter att vinsten inte fortsätter att falla.
Återköpen: Vi räknar som om återköpen inte görs. Genomförs hela programmet på 40 MSEK till omkring 17 kr blir kassan cirka 40 MSEK mindre men aktierna cirka 2,3 miljoner färre, och värdet per aktie blir ungefär detsamma, drygt 20 kr.
Utdelningen: I basfallet räknar vi med 2,50 kr per aktie våren 2027, totalt cirka 52,5 MSEK. Med en utdelningsandel på 60–80 % kräver det en nettovinst för 2026 på 66–88 MSEK. Första halvåret gav 49,6 MSEK, så andra halvåret behöver ge 16–38 MSEK.
Multipeln: EV/EBIT 5 är lågt för ett bolag med avkastning på kapitalet över 100 % och litet kapitalbehov. Den speglar att vinsten följer guldpriset, att bolaget är litet och att kritiken från konsumenter är en ryktesrisk. Vi använder samma multipel i alla scenarier. Vinsten i varje scenario speglar redan guldpriset, och en lägre multipel på bottenvinster eller en högre på toppvinster skulle räkna med cykeln två gånger.
Målet mot index: Riktkursen och utdelningen ger tillsammans en totalavkastning på cirka 36 % från referenskursen 16,60 kr, varav 20 % är kurspotential. Vi antar att OMXSGI ger cirka 8 %, och målet blir då +28 procentenheter.
Riktkursen förutsätter också att börsen blir villig att betala mer för vinsten. Med ett rörelseresultat på 75 MSEK motsvarar dagens EV 4,0 gånger resultatet, så multipeln behöver stiga till 5.
Nettokassan är den andra viktiga förutsättningen. Vi antar att den stannar kring dagens nivå, eftersom vinsten fram till dess ungefär räcker till skatteskulden på 29,3 MSEK och utdelningen på cirka 52,5 MSEK. Det håller bara om kassaflödet blir ungefär som vi räknar med, och vi följer det i varje rapport.
Känslighet
Kurs per aktie om 12 månader, exklusive utdelning, med 45 MSEK i nettokassa och 21,0 miljoner aktier.
EBIT 2027
EV/EBIT 4
EV/EBIT 5
EV/EBIT 6
40 MSEK
9,80 kr
11,70 kr
13,60 kr
60 MSEK
13,60 kr
16,40 kr
19,30 kr
75 MSEK
16,40 kr
20,00 kr
23,60 kr
90 MSEK
19,30 kr
23,60 kr
27,90 kr
120 MSEK
25,00 kr
30,70 kr
36,40 kr
Scenarierna ligger i mittenkolumnen: 11,70 kr i det negativa, 20 kr i basfallet och 30,70 kr i det positiva. Vid ett rörelseresultat på 60 MSEK är aktien värd ungefär dagens kurs. Sänker börsen dessutom multipeln till 4 i det negativa scenariot blir värdet 9,80 kr, −41 % från referenskursen. Den låga värderingen skyddar alltså inte om vinsten faller mycket mer än vi räknar med.
Hamnar rörelseresultatet för tredje kvartalet 2026 under 15 MSEK är vi närmare det negativa scenariot än basfallet, och då publicerar vi en uppföljning och prövar antagandena på nytt.
Risker
Den största risken är guldpriset i kronor, och de flesta andra risker förstärker den. Vi graderar varje risk efter hur mycket den skulle påverka värdet om den inträffade och hur troligt det är inom 12 månader.
Risk
Påverkan
Sannolikhet
Vad det kan kosta
Guldpriset i kronor faller mot 33 000 kr per uns
Hög
Medel
Det negativa scenariot: kursen 11,70 kr, alltså −30 %. Sänker börsen dessutom multipeln till 4 blir kursen 9,80 kr, −41 %. En 10 % starkare krona slår lika hårt som 10 % lägre guldpris i dollar.
Guldpriset faller medan guldet lagras
Medel
Medel
Guldet lagras i 30 dagar innan det säljs. Om priset inte är säkrat kostar ett prisfall på 10 % under en månad cirka 4 MSEK.
Myndighet eller domstol tvingar fram högre utbetalningar till kunderna
Hög
Låg
Varje procentenhet lägre bruttomarginal kostar cirka 5 MSEK i rörelseresultat, eller 1,20 kr per aktie.
Fler anmälningar och granskningar skadar varumärket
Medel
Hög
Dyrare kunder och färre affärer, se nästa rad.
Kundanskaffningen blir dyrare
Medel
Medel
10 MSEK mer i marknadsföring per år sänker värdet med cirka 2,40 kr per aktie.
Huvudägarna säljer
Medel
Medel
Sedan april får de sälja cirka 15 % av aktierna, ungefär 110 dagars handel. Det kan hålla nere kursen men påverkar inte bolaget.
Utdelningen sjunker
Medel
Medel
Utdelningen är 60–80 % av vinsten och följer den nedåt. I det negativa scenariot blir den cirka 2,00 kr per aktie.
Hårdare konkurrens
Medel
Medel
Pressar både priserna till kunderna och marknadsföringen.
Avbrott hos en partner för frakt, värdering eller nedsmältning
Medel
Låg
Flödet stannar tills en ny partner är på plats.
Nyckelpersoner slutar eller den interna kontrollen brister
Medel
Låg
Bolaget har 9 anställda, och vd:n är ensam i ledningen. Få personer hanterar stora värden.
Lite handel i aktien
Låg
Hög
I snitt omsätts 0,46 MSEK per dag, så kursen kan röra sig mycket på små affärer, också på en köprekommendation.
Tyskland lyckas inte
Låg
Medel
Kostar marknadsföring, men Tyskland stod för under 1 % av omsättningen 2025.
Kostnaden per aktie räknas med basfallets multipel, EV/EBIT 5, och 21,0 miljoner aktier.
Marknadsföring: Bolaget lade cirka 25 MSEK på marknadsföring 2024, främst köpta annonser hos Google och Meta men också TV, radio och tryckta annonser (prospektet). Kostnaden per ny kund steg i andra kvartalet 2026. Bolaget kallar det tillfälligt, men vi bedömer att en del består så länge guldpriset ligger under vårens nivå.
Priser och rykte: Guldbrevs högsta annonserade pris för 18 karat, 960 kr per gram, gäller bara för mer än 200 gram och snabb insändning. Diamantbrev betalar 914 kr och Kaplans 871 kr per gram (Hurbra, september 2026). Kritiken gäller de första buden på mindre mängder, och bolaget behåller ungefär hälften av försäljningsvärdet som bruttovinst. Det gör affären lönsam men också sårbar för granskning.
Konkurrenter: I Sverige nämner bolaget Kaplans, Finguld, Diamantbrev, Svenska Guld och Webbguld, och i Norge bland andra Bjørklund och Gullbanken (prospektet). Enligt Redeye har Guldbrev över 30 % av den digitala guldhandeln med privatpersoner i Sverige. Enligt vd:n dyker nya konkurrenter upp när guldpriset är högt (Aktiespararna).
Guldet i lager: Enligt prospektet lagras guldet i 30 dagar innan det säljs vidare, och bolaget valutasäkrar inte. Rapporterna säger inte om guldpriset säkras. Varulagret var bara 5 MSEK den 30 juni, men kundfordringarna 30 MSEK, så det är oklart när priset låses (halvårsrapporten 2026). Det har vi inte kunnat bekräfta.
Utdelningen: Utdelningen är en andel av vinsten och inget fast belopp. Direktavkastningen på cirka 12 % bygger på ett år med rekordvinst, och som börsbolag har Guldbrev bara delat ut en gång. Aktien passar inte den som vill ha en stabil och växande utdelning. Här är utdelningen en bonus i ett cykliskt bolag.
Huvudägarna: De gamla ägarna sålde hälften av aktierna för 20 kr vid noteringen, samma nivå som vår riktkurs. Sedan april får Gapyel Au och Stureparken sälja ytterligare 30 % av sina aktier, ungefär 3,1 miljoner aktier, mot en handel på i snitt cirka 28 000 aktier per dag.
Tyskland och regler: Tillväxten ska till stor del komma från Tyskland. Regler om penningtvätt, tillstånd för handel med ädelmetaller och konsumentskydd skiljer sig mellan länder, och det kan försena lönsamheten på nya marknader (prospektet).
Partner och intern kontroll: Med nio anställda är bolaget beroende av partner för frakt, bland annat PostNord, och för värdering och nedsmältning. Få personer hanterar stora värden, vilket ställer höga krav på intern kontroll, också med tanke på kritiken mot värderingarna.
Säljskäl som utlöser omprövning
Rörelseresultatet för tredje kvartalet 2026, som redovisas den 20 oktober, är under 15 MSEK.
Rörelsemarginalen är under 12 % två kvartal i rad.
Rörelseresultatet för rullande 12 månader faller under 60 MSEK.
Guldpriset i kronor stänger under 33 000 kr per uns vid ett månadsskifte, alltså nivån i det negativa scenariot.
Styrelsen överger utdelningspolicyn eller gör ett större förvärv utanför kärnverksamheten.
Konsumentverket eller KO öppnar ett nytt ärende mot bolaget.
Huvudägarna säljer sammanlagt mer än 5 % av aktierna.
Det vi följer i varje rapport: omsättningens tillväxt, volymen (omsättningen delat med guldpriset i kronor), rörelsemarginalen, kostnaden för inlöst guld som andel av omsättningen, övriga externa kostnader, Tysklands utveckling, kassaflödet efter skatt, återköpen samt insyns- och huvudägaraffärer.
Inträffar något av detta, eller går aktien 20 procentenheter sämre än OMX Stockholm GI sedan publiceringen, publicerar vi en uppföljning inom 7 dagar. Rådet gäller ändå 12 månader och avgörs i facit. Uppföljningen publiceras som en omprövning under Efter publiceringen.
Analysen har ingen stop-loss.
Uppföljning
Vi följer upp rådet efter 30 dagar, 3, 6 och 12 månader och redovisar totalavkastningen mot OMX Stockholm GI, även när det har gått dåligt. Efter 12 månader avgörs rådet. Ett nytt betyg eller en ny riktkurs blir en ny analys. Mätpunkter, omprövningar och kommentarer publiceras med datum under Efter publiceringen.
Mätpunkt
Datum
Aktien
OMXSGI
Mot index
30 dagar
13 nov 2026
–
–
–
3 mån
15 jan 2027
–
–
–
6 mån
15 apr 2027
–
–
–
12 mån
15 okt 2027
–
–
–
Jäv och innehav
Ingen på Börsbloggen ska kunna tjäna pengar på att läsarna agerar på analysen. Innehaven gäller när analysen färdigställdes.
Magiska Pengar AB, som ger ut Börsbloggen
Inget innehav
Skribenten Josef Darmark, inklusive närstående
Inget innehav
Granskaren Carl Henriksson, inklusive närstående
Inget innehav
Övriga intressekonflikter
Magiska Pengar AB:s portfölj avser att köpa aktien med limit, allt på en gång eller utspritt över de fem följande handelsdagarna från och med fredag 16 oktober 2026, alltså efter karenstiden.
Karenstid. Arbetet med analysen påbörjades 9 okt 2026. Från dess gör varken skribenten, granskaren eller Magiska Pengar AB några affärer i aktien förrän handelsdagen efter publiceringen, 16 okt 2026.
Analysen har inte visats för bolaget före publiceringen. Magiska Pengar AB har inget uppdrag från bolaget och får ingen ersättning för analysen.
Om rekommendationen
Framtagen av
Magiska Pengar AB, org.nr 559154-2815, som ger ut Börsbloggen.
Skribent
Josef Darmark, Analytiker
Granskare
Carl Henriksson, Analytiker
Arbetet påbörjades
9 okt 2026
Färdigställd
14 okt 2026 kl. 21:12
Först publicerad
15 okt 2026 kl. 07:30
Kurser
Referenskursen är stängningskursen 14 okt 2026. Andra kurser i analysen avser samma stängning om inget annat anges.
Betyget
Köp
betyder att vi tror att aktien slår OMX Stockholm GI med minst 10 procentenheter på 12 månader, utdelningar inräknade. Alla betyg förklaras under Metod.
Tidshorisont
12 månader, till 15 okt 2027.
Tidigare råd om bolaget
Inget. Det här är vårt första råd om bolaget.
Uppdateringar
Uppföljning efter 30 dagar, 3, 6 och 12 månader, och inom 7 dagar om ett säljskäl inträffar. En ny bedömning publiceras som en ny analys. Allt som publiceras efter analysen står med datum under Efter publiceringen.
Guldbrevs delårsrapporter för tredje kvartalet 2025 och första och andra kvartalet 2026, Guldbrevs bokslutskommuniké och årsredovisning för 2025, Guldbrevs prospekt från september 2025, Guldbrevs pressmeddelanden om årsstämman och återköpen, Börsdata, World Gold Council, Riksbanken och Världsbanken (guldpris och valuta), Redeye, Swedbank Aktiellt, Ramsdens Holdings börsmeddelanden om budet från FirstCash (juli och augusti 2026) och om räkenskapsåret 2026 (oktober 2026), Patent- och marknadsöverdomstolen, mål PMT 4906-22, Finansinspektionens insynsregister, Sveriges Radio, Placera, Dagens PS, TV 2, Realtid, TT, Aktiespararna och Hurbra
Våra rekommendationer de 12 månaderna före analysen
Inga. Det här är Börsbloggens första rekommendation.
// EFTER PUBLICERINGEN
Efter publiceringen
Analysen ovan är låst och ändras aldrig. Här publicerar vi mätpunkter, omprövningar och kommentarer med datum, i den ordning de kom. En omprövning är den uppföljning vi lovar inom 7 dagar när ett säljskäl inträffar eller aktien går 20 procentenheter sämre än OMX Stockholm GI. En kommentar är en kort notering, till exempel efter en rapport. Inget inlägg ändrar betyg eller riktkurs. En ny bedömning blir en ny analys.
Inga inlägg än. Den första mätpunkten är 13 nov 2026.
Analysen och inläggen är allmän information och inte personlig investeringsrådgivning. Aktier kan falla i värde, och du kan förlora hela det belopp du investerar. Historisk avkastning är ingen garanti för framtida avkastning. Läs om betygen och hur vi följer upp och om jäv och egna affärer.